Ketika Penghasilan Berubah, Ketahanan Finansial Diuji oleh Kebiasaan Sehari-hari
Tidak semua bulan berjalan dengan kondisi yang sama. Ada masa ketika pemasukan terasa cukup, pekerjaan berjalan lancar, dan kebutuhan dapat dipenuhi tanpa banyak pertimbangan. Namun, keadaan bisa berubah karena pekerjaan tambahan berkurang, biaya hidup meningkat, atau muncul pengeluaran keluarga yang tidak pernah diperkirakan sebelumnya. Pada situasi seperti ini, ketahanan finansial bukan hanya ditentukan oleh jumlah uang yang dimiliki, tetapi juga oleh kebiasaan dalam mengelolanya.
Banyak orang baru menyadari pentingnya pengaturan keuangan ketika pemasukan mulai tidak menentu. Padahal, persiapan sebaiknya dilakukan saat keadaan masih relatif stabil. Dengan begitu, perubahan kondisi ekonomi tidak langsung membuat seluruh rencana berantakan.
Jangan Menyamakan Pemasukan dengan Uang yang Bisa Dibelanjakan
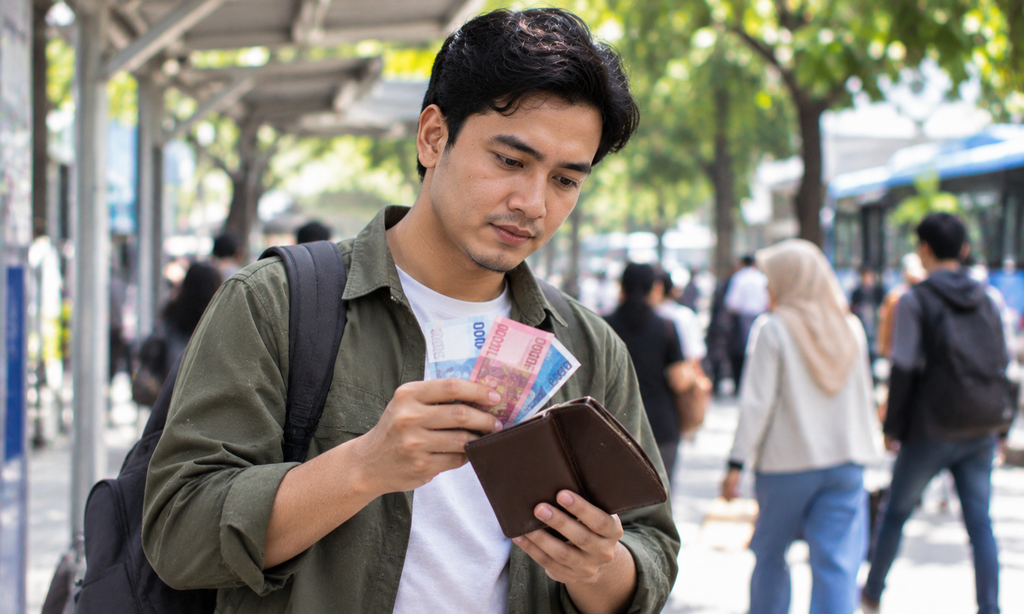
Kesalahan yang cukup sering terjadi adalah menganggap seluruh uang yang masuk sebagai dana bebas digunakan. Padahal, sebagian pemasukan sudah memiliki tujuan tertentu, seperti membayar tagihan, memenuhi kebutuhan rumah tangga, membayar cicilan, dan menyiapkan tabungan.
Misalnya, seseorang memperoleh penghasilan tambahan pada suatu bulan. Daripada langsung meningkatkan pengeluaran, ia dapat membagi uang tersebut untuk memperkuat cadangan keuangan dan menyelesaikan kewajiban yang masih tertunda. Pendekatan ini membantu menjaga standar pengeluaran agar tidak terlalu bergantung pada pemasukan yang belum tentu datang kembali.
Salah satu langkah sederhana adalah menggunakan penghasilan terendah yang biasanya diterima sebagai dasar perencanaan. Jika pemasukan aktual lebih besar, selisihnya dapat dialokasikan untuk kebutuhan masa depan. Dengan demikian, anggaran tetap masuk akal meskipun keadaan berubah.
Mengenali Pengeluaran yang Perlu Dipertahankan dan Disesuaikan
Ketika kondisi keuangan mengalami tekanan, bukan berarti semua pengeluaran harus dihentikan. Yang lebih penting adalah mengetahui mana yang benar-benar dibutuhkan dan mana yang masih dapat ditunda.
Cobalah mengelompokkan pengeluaran berdasarkan fungsinya:
- Kebutuhan utama: makanan, tempat tinggal, transportasi, kesehatan, dan kebutuhan keluarga.
- Kewajiban rutin: cicilan, tagihan, biaya pendidikan, serta pembayaran lain yang memiliki tenggat.
- Persiapan masa depan: tabungan, dana darurat, dan kebutuhan jangka panjang.
- Pengeluaran pilihan: hiburan, pembelian barang tambahan, langganan digital, dan aktivitas rekreasi.
Pengelompokan ini memberikan gambaran yang lebih jujur mengenai kondisi keuangan. Jika pemasukan menurun, pengeluaran pilihan dapat disesuaikan lebih dahulu tanpa mengorbankan kebutuhan penting.
Ada beberapa keuntungan dari kebiasaan tersebut. Pertama, seseorang lebih mudah mengetahui bagian anggaran yang dapat dikurangi. Kedua, kewajiban utama tetap mendapatkan perhatian. Ketiga, keputusan belanja tidak hanya mengikuti suasana hati. Keempat, perubahan pemasukan dapat dihadapi dengan persiapan yang lebih terukur.
Hiburan Digital Tetap Memerlukan Batas yang Jelas
Di tengah aktivitas pekerjaan dan tanggung jawab keluarga, hiburan digital dapat menjadi salah satu pilihan untuk mengisi waktu luang. Beragam layanan game online tersedia dengan akses yang semakin mudah, termasuk platform seperti BIGSLOT288. Namun, kemudahan akses tidak berarti seseorang perlu mengabaikan pertimbangan finansial.
Sebelum berinteraksi dengan platform apa pun, pahami terlebih dahulu karakter layanan, ketentuan penggunaan, dan kemungkinan risiko yang menyertainya. Aktivitas permainan yang melibatkan uang memiliki risiko kehilangan dana dan tidak dapat dianggap sebagai sumber penghasilan yang dapat diandalkan.
Apabila mempertimbangkan untuk mengakses BIGSLOT288, lakukan pemeriksaan secara mandiri sebelum mengambil keputusan. Jangan menggunakan uang kebutuhan pokok, dana darurat, tabungan pendidikan, atau dana pinjaman untuk aktivitas hiburan berisiko. Tentukan batas pengeluaran hanya dari dana yang benar-benar tersisa setelah seluruh kewajiban terpenuhi. Jika batas tersebut tercapai, berhenti dan jangan mencoba mengejar kerugian.
Periksa Layanan Sebelum Mempercayakan Informasi Pribadi
Risiko keuangan digital tidak hanya berasal dari kebiasaan belanja. Penipuan online juga dapat menyebabkan kerugian melalui situs palsu, akun yang menyamar sebagai layanan resmi, atau tawaran yang menjanjikan hasil tidak masuk akal.
Sebelum mendaftar atau melakukan transaksi, perhatikan beberapa tanda berikut:
- Informasi pengelola tidak jelas. Situs yang tidak memberikan identitas pihak penanggung jawab patut diperiksa lebih lanjut.
- Janji keuntungan terlalu mudah. Klaim hasil pasti atau keuntungan tanpa risiko merupakan alasan untuk berhati-hati.
- Ketentuan transaksi tidak transparan. Periksa biaya, persyaratan pembayaran, serta aturan penarikan dana sebelum menyetujui apa pun.
- Meminta informasi rahasia. Jangan pernah membagikan kata sandi, kode OTP, atau akses akun kepada pihak lain.
- Reputasi sulit dibuktikan. Jangan hanya mengandalkan ulasan di situs yang bersangkutan; cari penilaian independen dari beberapa sumber.
Pastikan pula layanan dan aktivitasnya sesuai dengan hukum yang berlaku di wilayah tempat tinggal. Jika menemukan permintaan pembayaran tambahan yang tidak dijelaskan sejak awal, jangan langsung mengirim uang. Hentikan transaksi dan verifikasi informasi melalui saluran resmi yang dapat dibuktikan.
Ketahanan Finansial Dibangun Sebelum Keadaan Mendesak
Penghasilan yang berubah-ubah memang tidak selalu dapat dikendalikan. Namun, respons terhadap perubahan tersebut masih bisa direncanakan. Mencatat pemasukan, mengevaluasi pengeluaran, mengurangi komitmen yang tidak perlu, dan membangun dana cadangan merupakan kebiasaan yang membantu menjaga kestabilan.
Tidak perlu menunggu memiliki penghasilan besar untuk mulai mengatur uang. Sisihkan dana sesuai kemampuan secara konsisten, sekalipun jumlahnya kecil. Yang terpenting adalah memastikan kebutuhan utama tetap terlindungi dan setiap keputusan pengeluaran memiliki alasan yang masuk akal.
Pada akhirnya, ketahanan finansial bukan tentang mempertahankan gaya hidup yang sama dalam segala keadaan. Ketahanan berarti mampu menyesuaikan pilihan ketika situasi berubah, tanpa kehilangan kendali atas kebutuhan dan tujuan jangka panjang.